
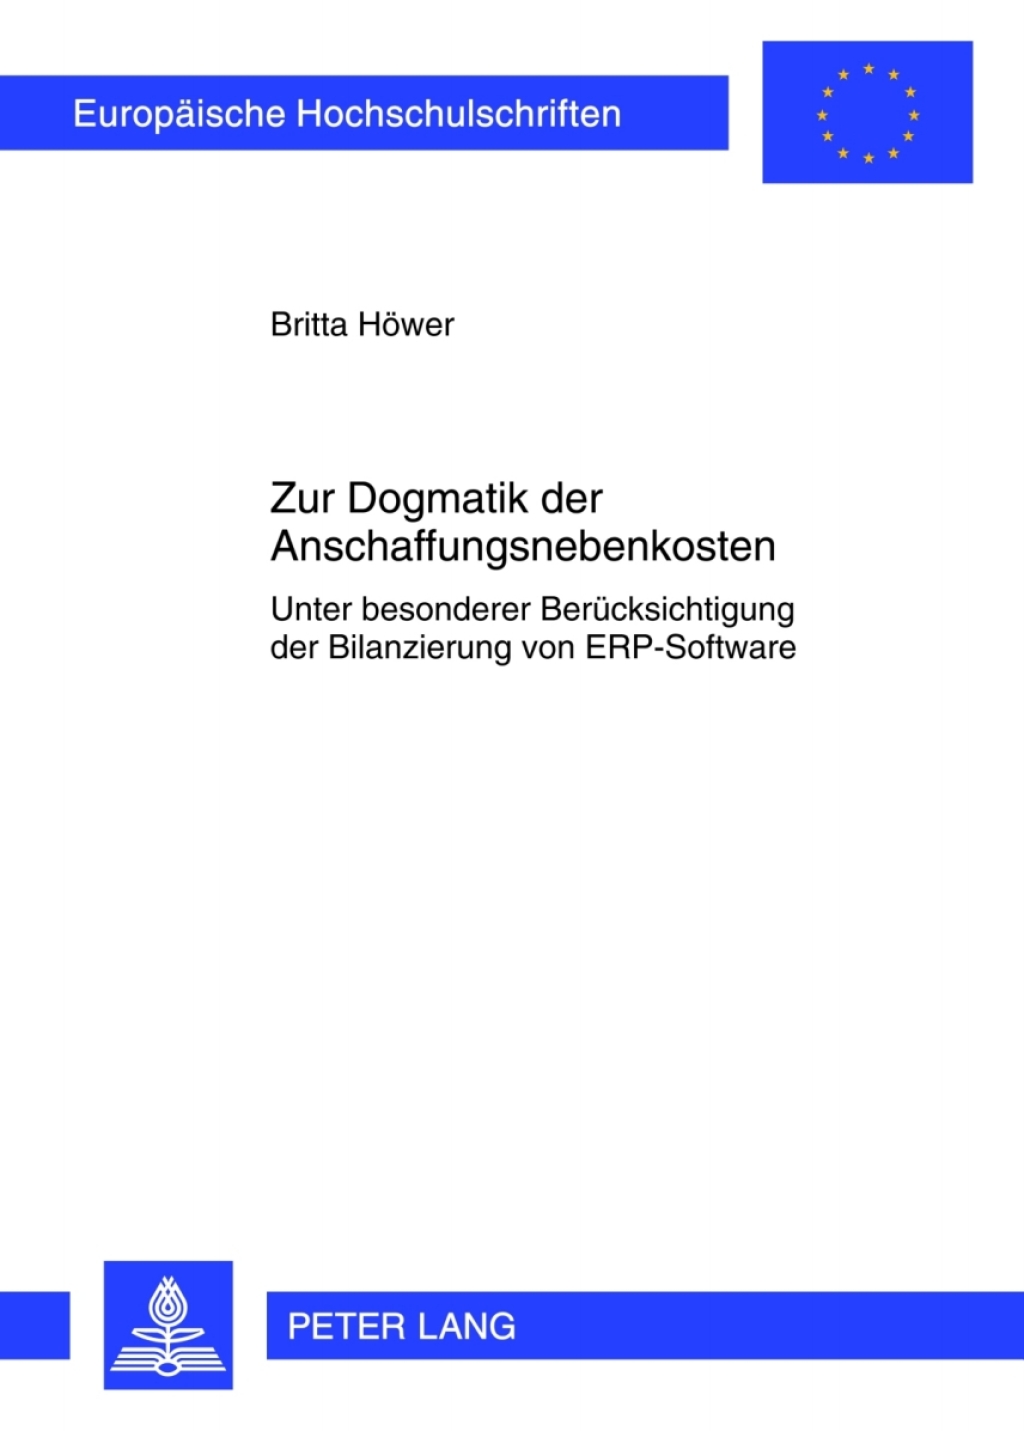
Zur Dogmatik der Anschaffungsnebenkosten Unter besonderer Beruecksichtigung der Bilanzierung von ERP-Software 1st Edition – PDF/EPUB Version Downloadable
$49.99
Author(s): Britta Höwer
Publisher: Peter Lang GmbH, Internationaler Verlag der Wissenschaften
ISBN: 9783631638309
Edition: 1st Edition
Unter welchen Voraussetzungen sind Aufwendungen als Anschaffungsnebenkosten zu behandeln? Diese Frage wurde bislang unter Rückgriff auf das Erfolgsneutralitätsgebot beantwortet. Daran kann indes nicht festgehalten werden. Vielmehr ist das Vorsichtsprinzip zugrundezulegen. Basierend auf diesem Grundsatz stellen Aufwendungen Anschaffungsnebenkosten dar, wenn sie zu einer Werterhöhung des angeschafften Wirtschaftsguts führen. An diesen Vorgaben hat sich die Abgrenzung zu Herstellungskosten und Betriebsausgaben zu orientieren. Wendet man die dabei gefundenen Ergebnisse auf die Implementierung von ERP-Software an, so wird u.a. deutlich, dass Aufwendungen für das sogenannte Customizing als Anschaffungsnebenkosten zu behandeln sind.
-1st-edition-%E2%80%93-pdfepub-version-downloadable-8741-yaq5g.jpg)
-1st-edition-%E2%80%93-pdfepub-version-downloadable-4292-c4gaw.jpg)